
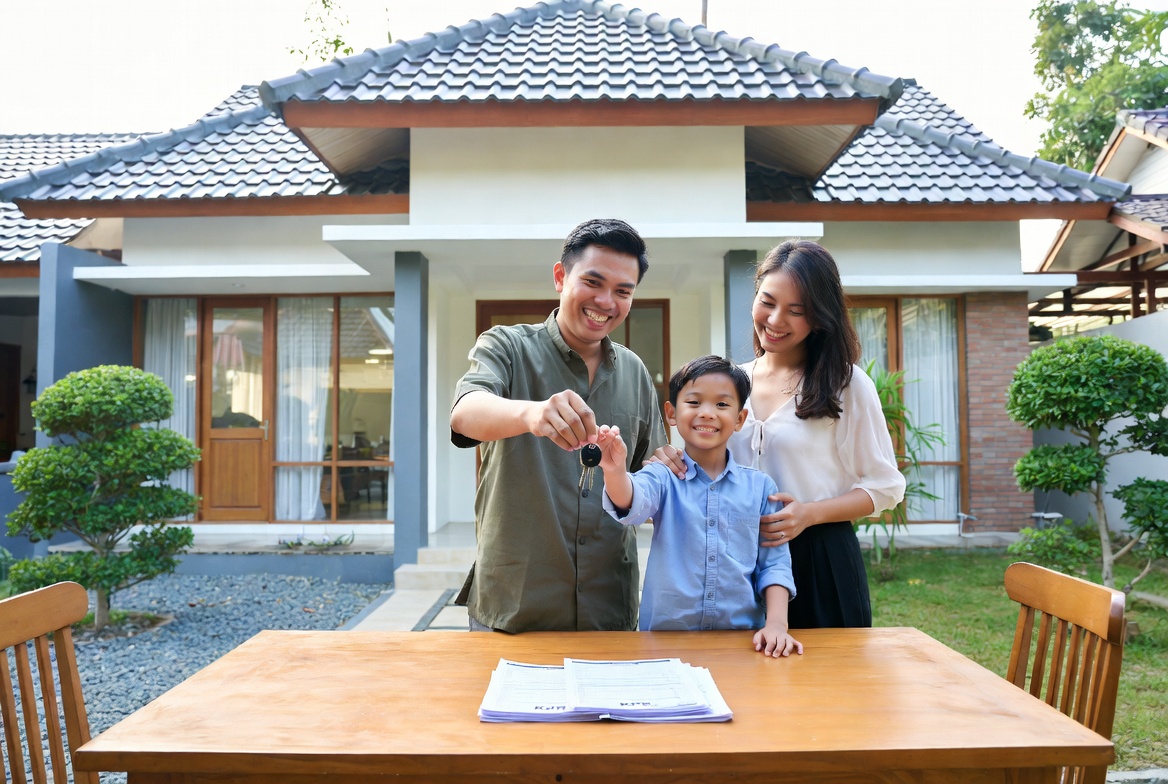
Anda ingin punya rumah sendiri tapi dana belum cukup? KPR atau Kredit Pemilikan Rumah menjadi solusi yang banyak dipilih. Program ini bantu wujudkan mimpi memiliki hunian tanpa bayar lunas sekaligus. Di artikel ini, kita bahas pengertian lengkap, syarat yang diperlukan, serta langkah pengajuan yang praktis.
Informasi ini berdasarkan ketentuan bank umum di Indonesia dan pengalaman nasabah. Anda bisa gunakan sebagai panduan sebelum ambil keputusan penting.
Apa Itu Rumah KPR Sebenarnya
KPR adalah pinjaman dari bank untuk beli, bangun, atau renovasi rumah. Anda bayar cicilan setiap bulan selama periode tertentu, biasanya 5 hingga 20 tahun. Bank beri dana besar, Anda kembalikan secara bertahap plus bunga.
Konsep ini mirip cicilan barang lain, tapi nilai transaksinya tinggi. Rumah yang Anda beli jadi jaminan. Jika gagal bayar, bank bisa ambil alih aset tersebut. Para ahli keuangan sebut KPR cara cerdas akses properti saat tabungan belum mencukupi.
Saya lihat banyak keluarga muda sukses punya rumah berkat KPR. Namun, Anda harus hitung kemampuan finansial agar tidak terbebani.
Keuntungan dan Risiko Mengambil KPR
Keuntungan utama termasuk kepemilikan cepat. Anda tinggal di rumah sendiri sambil bayar cicilan. Nilai properti biasanya naik seiring waktu, jadi investasi jangka panjang.
Bunga KPR relatif kompetitif. Beberapa bank tawarkan fixed rate di awal agar cicilan stabil. Program pemerintah seperti KPR subsidi bantu masyarakat berpenghasilan rendah.
Risiko ada jika penghasilan tidak stabil. Cicilan macet bisa sebabkan denda atau penyitaan. Inflasi dan kenaikan suku bunga juga pengaruhi total pembayaran.
Pendapat saya: KPR bagus jika Anda siapkan dana darurat dan pilih tenor sesuai kemampuan. Jangan tergiur promo tanpa hitung matang.
Syarat Mengajukan KPR yang Perlu Dipenuhi
Bank punya kriteria ketat agar pinjaman lancar. Berikut syarat umum yang berlaku di sebagian besar lembaga keuangan.
Persyaratan Dokumen dan Identitas
Anda butuh KTP, KK, dan NPWP. Slip gaji atau bukti penghasilan minimal 3 bulan terakhir. Untuk wiraswasta, laporan keuangan atau surat keterangan usaha penting.
Dokumen properti seperti sertifikat tanah atau akta jual beli juga diperlukan. Bank verifikasi data ini teliti untuk hindari masalah hukum.
Syarat Finansial dan Usia
Penghasilan tetap jadi pertimbangan utama. Rasio cicilan terhadap pendapatan idealnya di bawah 30 persen. Usia minimal 21 tahun dan maksimal 65 tahun saat lunas.
Riwayat kredit bersih di SLIK OJK mendukung approval. Catatan macet di masa lalu sering jadi penghalang.
Ahli perbankan sarankan perbaiki skor kredit terlebih dahulu jika perlu. Langkah ini tingkatkan peluang disetujui.
Langkah-langkah Mengajukan KPR Secara Benar
Ikuti urutan ini agar proses lancar. Anda bisa lakukan sendiri atau minta bantu agen properti.
Persiapan Awal
Tentukan rumah idaman dan hitung budget. Kunjungi developer atau cari listing di situs terpercaya. Bandingkan harga pasar agar tidak overpay.
Hitung simulasi cicilan di website bank. Pilih tenor dan down payment yang nyaman. Down payment minimal biasanya 10-20 persen.
Pengajuan dan Verifikasi
Datang ke bank atau apply online. Isi formulir lengkap dan serahkan dokumen. Bank lakukan survei properti dan analisis kredit.
Proses appraisal tentukan nilai jaminan. Jika disetujui, Anda tanda tangan akad kredit. Serah terima kunci rumah bisa segera setelah itu.
Saya sarankan tanya detail biaya notaris dan asuransi jiwa. Biaya tambahan ini sering luput dari perhitungan awal.
Setelah Disetujui
Bayar angsuran tepat waktu. Manfaatkan fitur autodebet agar tidak telat. Review kondisi keuangan secara berkala.
Jika ingin refinance, bandingkan penawaran bank lain. Langkah ini bisa turunkan bunga dan cicilan.
Tips Memilih Bank dan Produk KPR Terbaik
Bandingkan suku bunga, biaya administrasi, dan fleksibilitas. Bank BUMN sering tawarkan KPR subsidi untuk masyarakat menengah ke bawah.
Pilih bank dengan jaringan luas agar mudah bayar cicilan. Baca review nasabah di forum atau aplikasi. Pengalaman nyata beri gambaran lebih akurat.
Para financial planner tekankan jangan ambil KPR melebihi kemampuan. Sisihkan 20 persen penghasilan untuk dana cadangan.
Hal yang Sering Diabaikan Calon Pemilik Rumah
Banyak orang lupa hitung biaya renovasi awal atau pajak bumi bangunan. Siapkan dana tambahan sekitar 5-10 persen dari harga rumah.
Pertimbangkan lokasi. Dekat fasilitas umum lebih nyaman meski harga lebih mahal. Akses transportasi umum hemat biaya mobilitas harian.
Saya ingatkan: rumah bukan hanya aset, tapi tempat tinggal keluarga. Pilih yang sesuai kebutuhan jangka panjang.
Alternatif Lain Selain KPR Konvensional
KPR syariah pakai akad murabahah atau ijarah. Tidak ada bunga, tapi margin keuntungan bank. Cocok bagi yang ingin hindari riba.
Program rumah MBR dari pemerintah beri subsidi bunga. Syaratnya lebih ketat tapi sangat membantu.
Investasi properti lain seperti REITs bisa jadi opsi jika belum siap beli fisik.
Kesimpulan: Langkah Bijak Menuju Rumah Impian
Rumah KPR bantu wujudkan hunian idaman dengan cara bertahap. Pahami pengertian, penuhi syarat, dan ikuti prosedur dengan teliti. Anda bisa miliki rumah tanpa tunggu tabungan penuh.
Rencanakan finansial matang sebelum ajukan. Konsultasi dengan ahli jika ragu. Keputusan tepat hari ini bawa ketenangan besok. Selamat mengejar mimpi memiliki rumah sendiri.
REFERENSI : GOPEK178